Domain satansröhrling.de kaufen?
Wir ziehen mit dem Projekt
satansröhrling.de um.
Sind Sie am Kauf der Domain
satansröhrling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain satansröhrling.de kaufen?
Welcher Pilz ist ein Speisepilz?
Welcher Pilz ist ein Speisepilz? Ein Speisepilz ist ein Pilz, der sicher und ohne gesundheitliche Bedenken verzehrt werden kann. Dazu zählen beispielsweise Champignons, Pfifferlinge, Steinpilze und Maronen. Diese Pilze sind reich an Nährstoffen und haben einen angenehmen Geschmack, weshalb sie in der Küche vielseitig verwendet werden. Es ist wichtig, sich beim Sammeln von Pilzen in der Natur gut auszukennen, um Verwechslungen mit giftigen Pilzen zu vermeiden. Daher ist es ratsam, sich vorher über die verschiedenen Arten von Speisepilzen zu informieren. **
Ist der Satansröhrling giftig?
Ist der Satansröhrling giftig? Der Satansröhrling ist ein Pilz, der als giftig eingestuft wird. Er enthält giftige Substanzen, die zu Magen-Darm-Beschwerden, Erbrechen und Durchfall führen können. Es wird dringend davon abgeraten, den Satansröhrling zu verzehren. Es ist wichtig, Pilze nur von erfahrenen Sammlern bestimmen zu lassen und im Zweifelsfall auf den Verzehr zu verzichten. Es gibt viele essbare Pilzarten, die sicherer zu sammeln und zu genießen sind. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Papermoon "HERBST LANDSCHAFT-CHINA SEE WALD BÄUME STRAND SONNE"Vliestapete, HERBST LANDSCHAFT-CHINA SEE WALD BÄUME STRAND SONNE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN"Vliestapete, WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist dieser Pilz essbar, Hexenröhrling oder Satansröhrling?
Es ist schwierig, ohne weitere Informationen eine genaue Bestimmung vorzunehmen. Es ist wichtig, den Pilz von einem Experten begutachten zu lassen, da es bei der Bestimmung von essbaren und giftigen Pilzen auf subtile Unterschiede ankommt. Es wird empfohlen, sich an einen erfahrenen Mykologen oder Pilzsachverständigen zu wenden, um eine genaue Bestimmung vorzunehmen. **
-
Welcher Pilz hat einen gelblich-weißen Stiel, kein Ring und einen braunen Hut?
Es gibt verschiedene Pilzarten, die diese Beschreibung erfüllen könnten. Eine Möglichkeit wäre der Braune Scheidenstreifling (Agaricus arvensis), der einen gelblich-weißen Stiel, keinen Ring und einen braunen Hut hat. Es ist jedoch wichtig, Pilze immer von einem Experten bestimmen zu lassen, da es viele giftige Arten gibt, die ähnlich aussehen können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
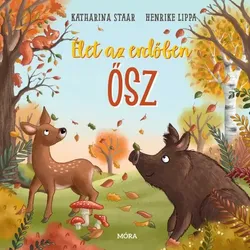
Leben im Wald – Herbst„Leben im Wald – Herbst“ ist ein liebenswürdiges, sachkundig gestaltetes Pappbilderbuch für jüngere Kinder, das auf spielerische Weise zeigt, wie sich die Waldtiere auf den Herbst vorbereiten. Die farbenfrohen, detailreichen Illustrationen helfen, die Welt des herbstlichen Waldes, die Gewohnheiten der Tiere und die Veränderungen in der Natur kennenzulernen. Ideal zum gemeinsamen Vorlesen am Abend, als erstes Sachbilderbuch und als Gesprächsanlass rund um die Jahreszeiten. Produkteigenschaften: Marke: Móra Produktkategorie: Kinderbuch, Pappbilderbuch Empfohlenes Alter: ab 2 Jahren Hauptfunktion: gemeinsames Lesen und das Kennenlernen der Tiere und Besonderheiten des herbstlichen Waldes Geförderte Kompetenzen: Wortschatz, Beobachtungsgabe, Umweltwissen Material: Pappbilderbuch aus stabilem Karton Weitere wichtige Eigenschaft: Teil einer jahreszeitlichen Sachbuchreihe Das Pappbilderbuch „Leben im Wald – Herbst“ zeigt die Stimmung der Jahreszeit aus der Perspektive der Waldtiere. Auf den Seiten begegnen die Kinder Reh, Wildschwein, Eichhörnchen und anderen Tieren. Dabei können sie beobachten, wie die Blätter fallen, in welchen Farben sich der Wald zeigt und wie sich die Tiere auf den Winter vorbereiten. Das Buch ist gleichzeitig eine kleine Geschichte und ein Sachbuch, wodurch Wissen spielerisch vermittelt und erweitert wird. Die stabilen Kartonseiten sind speziell auf die Bedürfnisse kleiner Kinder abgestimmt. Die Seiten lassen sich leicht umblättern und halten dem täglichen Gebrauch gut stand, sodass sie sich auch für das selbstständige Anschauen eignen. Die großen, freundlichen Illustrationen unterstützen Eltern dabei, Fragen zu stellen, zu erzählen und gemeinsam die vielen Details des herbstlichen Waldes zu entdecken. So wird der Wortschatz erweitert und das Verständnis für Zusammenhänge gefördert. Eine Stärke des Buches ist, dass das Thema Jahreszeit mit greifbaren, den Kindern vertrauten Erlebnissen verknüpft wird. Die im Wald beobachteten Tiere, herabfallende Blätter, Pilze und Eicheln sind alles Motive, an die Kinder bei Spaziergängen und Ausflügen leicht anknüpfen können. Das Gelesene lässt sich so mühelos mit echten Naturerfahrungen verbinden und weckt nachhaltig das Interesse an der Umwelt. Für wen ist das Buch geeignet? Das Pappbilderbuch „Leben im Wald – Herbst“ wird vor allem für Kinder von 2–5 Jahren empfohlen, die sich für Tiere, den Wald und die Jahreszeiten interessieren. Es ist eine gute Wahl für Familien, die gerne in der Natur unterwegs sind und die Erlebnisse aus dem Wald auch zu Hause beim Vorlesen wieder aufleben lassen möchten. Es fördert den Wortschatz, die Beobachtungsgabe und regt Gespräche über das Wetter und das Leben der Tiere an. Durch die einfache, sichere Handhabung eignet es sich sehr gut als erstes Pappbilderbuch, als Geburtstags- oder Weihnachtsgeschenk sowie für die Zeit des Kita- oder Kindergartenstarts im Herbst. Verpackungsgröße: 1 x 17 x 17 cm4,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN"Vliestapete, WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "HERBST LANDSCHAFT-CHINA SEE WALD BÄUME STRAND SONNE"Vliestapete, HERBST LANDSCHAFT-CHINA SEE WALD BÄUME STRAND SONNE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Pilz ist ein Speisepilz?
Welcher Pilz ist ein Speisepilz? Ein Speisepilz ist ein Pilz, der sicher und ohne gesundheitliche Bedenken verzehrt werden kann. Dazu zählen beispielsweise Champignons, Pfifferlinge, Steinpilze und Maronen. Diese Pilze sind reich an Nährstoffen und haben einen angenehmen Geschmack, weshalb sie in der Küche vielseitig verwendet werden. Es ist wichtig, sich beim Sammeln von Pilzen in der Natur gut auszukennen, um Verwechslungen mit giftigen Pilzen zu vermeiden. Daher ist es ratsam, sich vorher über die verschiedenen Arten von Speisepilzen zu informieren. **
-
Ist der Satansröhrling giftig?
Ist der Satansröhrling giftig? Der Satansröhrling ist ein Pilz, der als giftig eingestuft wird. Er enthält giftige Substanzen, die zu Magen-Darm-Beschwerden, Erbrechen und Durchfall führen können. Es wird dringend davon abgeraten, den Satansröhrling zu verzehren. Es ist wichtig, Pilze nur von erfahrenen Sammlern bestimmen zu lassen und im Zweifelsfall auf den Verzehr zu verzichten. Es gibt viele essbare Pilzarten, die sicherer zu sammeln und zu genießen sind. **
-
Ist dieser Pilz essbar, Hexenröhrling oder Satansröhrling?
Es ist schwierig, ohne weitere Informationen eine genaue Bestimmung vorzunehmen. Es ist wichtig, den Pilz von einem Experten begutachten zu lassen, da es bei der Bestimmung von essbaren und giftigen Pilzen auf subtile Unterschiede ankommt. Es wird empfohlen, sich an einen erfahrenen Mykologen oder Pilzsachverständigen zu wenden, um eine genaue Bestimmung vorzunehmen. **
-
Welcher Pilz hat einen gelblich-weißen Stiel, kein Ring und einen braunen Hut?
Es gibt verschiedene Pilzarten, die diese Beschreibung erfüllen könnten. Eine Möglichkeit wäre der Braune Scheidenstreifling (Agaricus arvensis), der einen gelblich-weißen Stiel, keinen Ring und einen braunen Hut hat. Es ist jedoch wichtig, Pilze immer von einem Experten bestimmen zu lassen, da es viele giftige Arten gibt, die ähnlich aussehen können. **
Ähnliche Suchbegriffe für Steuerrecht
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN"Vliestapete, WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN"Vliestapete, WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN"Vliestapete, WALD-HERBST NATUR LANDSCHAFT BÄUME DSCHUNGEL SEE BIRKEN, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.